Empleador no puede investigar acoso sin denuncia de la víctima

La Dirección del Trabajo aclaró que un empleador no puede iniciar de oficio una investigación por acoso laboral o sexual si no existe una denuncia formal de la persona afectada. Sin embargo, la empresa mantiene su deber de adoptar medidas preventivas y de protección para resguardar la seguridad y salud de sus trabajadores.
Restricción al Recurso de Apelación en Liquidaciones Forzosas

Una empresa impugnó ante el Tribunal Constitucional la restricción al recurso de apelación establecida en la Ley N° 20.720 para procedimientos concursales. El requerimiento cuestiona si limitar la revisión de determinadas resoluciones en una liquidación forzosa puede afectar el derecho a defensa y las garantías del debido proceso.
Reorganización Judicial: Tiendas Corona evita la quiebra

Tiendas Corona logró aprobar un nuevo acuerdo de reorganización judicial que le permitió evitar la liquidación y mantener su continuidad operativa. El caso demuestra cómo los procedimientos concursales de la Ley N.º 20.720 pueden permitir a una empresa reestructurar sus deudas, negociar con acreedores y buscar nuevas fuentes de financiamiento frente a una crisis de liquidez.
Corte Suprema confirma ilegalidad de intervención telefónica

La Corte Suprema confirmó la ilegalidad de una intervención telefónica realizada en el contexto del caso ProCultura, al considerar que no se cumplieron los requisitos legales exigidos para una medida de esta naturaleza. El fallo reafirma la protección de la intimidad, la vida privada y la inviolabilidad de las comunicaciones dentro de una investigación penal.
Corte Suprema rechaza prelación de indemnización

La Corte Suprema resolvió que las indemnizaciones por lucro cesante reclamadas por trabajadores en una liquidación concursal no tienen preferencia de pago y deben considerarse créditos valistas. El fallo reafirma que las reglas sobre prelación de créditos deben interpretarse estrictamente dentro de los procedimientos concursales.
Reglas sobre ganancias en la venta de bienes raíces en Chile
La venta de bienes raíces en Chile puede generar impuestos sobre el mayor valor, IVA e Impuesto de Timbres y Estampillas dependiendo del tipo de operación, habitualidad y características del inmueble. El tratamiento tributario varía también en casos de herencias, viviendas con subsidio y propiedades acogidas al DFL 2.
Prisión preventiva por delitos tributarios

El SII obtuvo prisión preventiva para dos imputados investigados por delitos tributarios asociados a devoluciones indebidas de IVA y el uso de facturas falsas emitidas por sociedades fantasmas. El caso involucra un perjuicio fiscal cercano a $10 mil millones y demuestra las graves consecuencias que pueden generar operaciones respaldadas por documentación tributaria irregular.
SII aclara tributación de ganancias en venta de bienes raíces
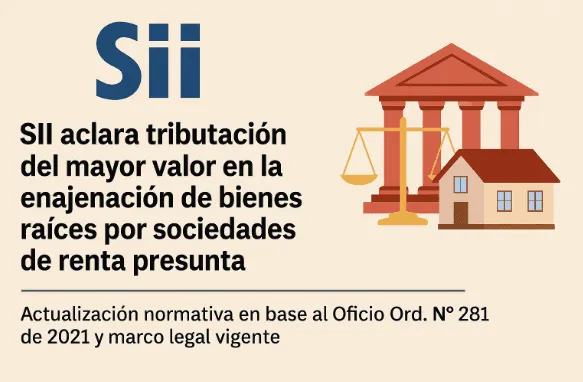
El SII precisó que las ganancias obtenidas por sociedades acogidas a renta presunta en la venta de bienes raíces deben tributar bajo el régimen general. Además, estas sociedades no pueden acogerse al tratamiento de ingreso no renta ni a determinados beneficios transitorios reservados para personas naturales.
Nueva Ley establece régimen tributario para ferias libres
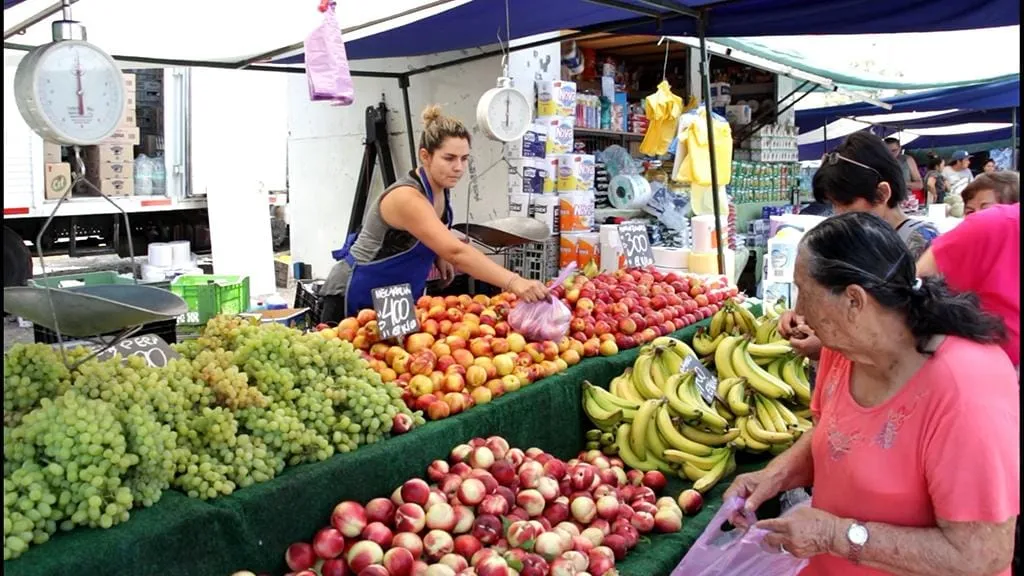
La Ley N° 21.745 creó un régimen tributario especial para comerciantes de ferias libres, con un impuesto sustitutivo del IVA de 1,5% aplicado a ventas pagadas mediante medios electrónicos autorizados. El sistema busca simplificar obligaciones tributarias, fomentar la formalización y facilitar la incorporación de estos comerciantes al sistema tributario.
SII presenta requerimientos por Norma General Antielusión
El SII presentó nuevos requerimientos ante los Tribunales Tributarios y Aduaneros por aplicación de la Norma General Antielusión, asociados a estructuras como diluciones patrimoniales, pérdidas artificiales, reorganizaciones empresariales y rentas en el extranjero. Estas acciones reflejan una mayor focalización de la fiscalización sobre operaciones consideradas de riesgo tributario.