Inexistencia material e inexistencia ideológica según el SII

La inexistencia material ocurre cuando la operación respaldada por una factura nunca existió, mientras que la inexistencia ideológica se refiere a operaciones reales cuyo contenido fue alterado o descrito de manera incorrecta. Esta diferencia puede influir en la calificación del caso, las sanciones y la estrategia de defensa ante el SII.
Aumento de retención del SII para boletas de honorarios 2026

Desde el 1 de enero de 2026, la retención aplicada a las boletas de honorarios sube a 15,25%, como parte del aumento gradual establecido por la Ley N°21.133. El porcentaje seguirá incrementándose hasta alcanzar el 17% en 2028.
Cómo afectan las facturas ficticias a la trazabilidad contable

Las facturas ficticias rompen la trazabilidad contable al generar registros sin operaciones, pagos o respaldos reales detrás. Esto puede distorsionar estados financieros, afectar créditos fiscales y dificultar la defensa ante el SII, por lo que resulta clave reconstruir documentalmente cada operación cuestionada.
Cómo limpiar historial contable con facturas fantasmas

Cuando una empresa detecta facturas fantasmas en su contabilidad, debe identificar los periodos afectados, evaluar su impacto en IVA y renta, rectificar declaraciones y documentar cada corrección. Una regularización ordenada permite restablecer la coherencia tributaria y reducir riesgos frente a futuras revisiones del SII.
Qué son las facturas fantasmas
Las facturas fantasmas son documentos que aparentan respaldar operaciones reales, pero carecen de bienes, servicios, pagos o actividad económica verificable detrás. Su uso puede provocar rechazo de gastos y créditos fiscales, fiscalizaciones y sanciones, por lo que resulta clave revisar la trazabilidad de cada operación.
Cómo apelar una sanción basada en fiscalización mal ejecutada
Una sanción tributaria puede ser impugnada cuando la fiscalización presenta errores de procedimiento, valoración incorrecta de antecedentes o vulneraciones al derecho de defensa. Revisar el expediente, los fundamentos de la sanción y los plazos disponibles permite determinar qué vía administrativa o judicial corresponde utilizar.
Cómo sanción por facturas falsas afecta devolución de impuestos
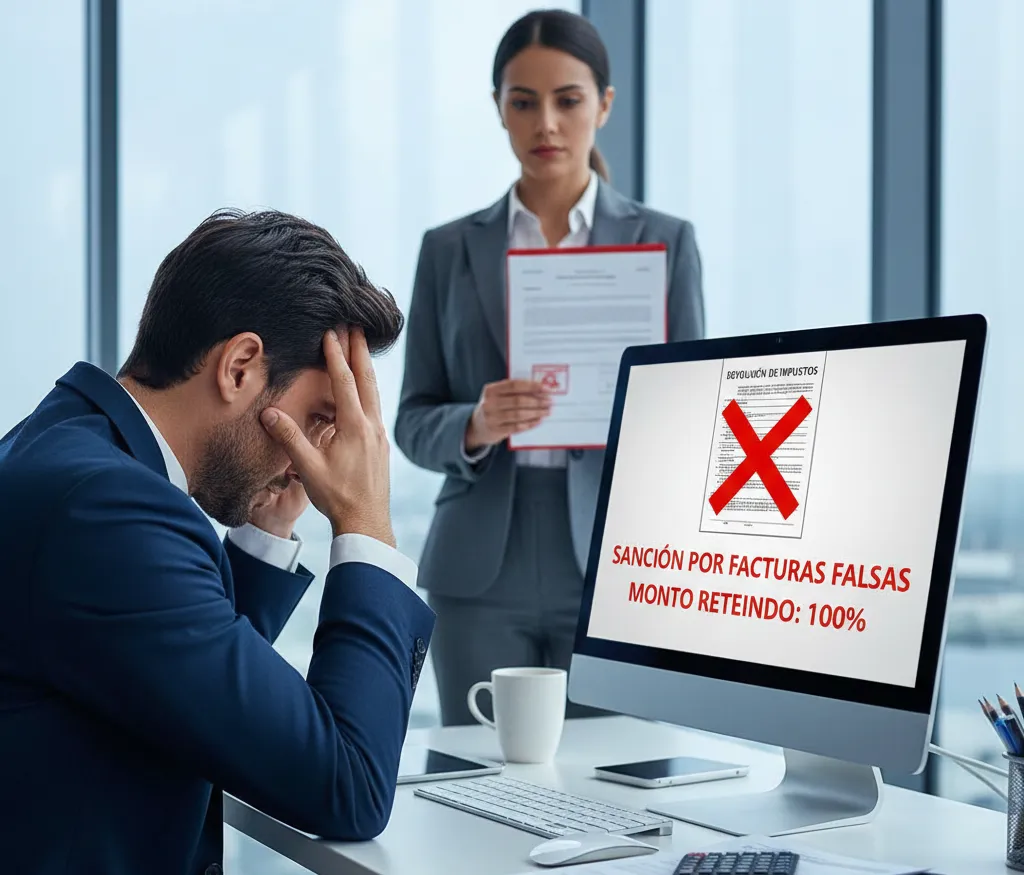
Una sanción por facturas falsas puede afectar futuras devoluciones de impuestos al aumentar el nivel de revisión del contribuyente, retrasar pagos y generar controles adicionales sobre créditos fiscales y declaraciones. Revisar los antecedentes y regularizar correctamente la situación ayuda a reducir nuevos riesgos tributarios.
Pena efectiva y remisión condicional en casos tributarios
En delitos tributarios vinculados a facturas falsas, una condena puede implicar cárcel efectiva o un régimen alternativo dependiendo de la pena impuesta, antecedentes, agravantes, atenuantes y participación del involucrado. Analizar estos factores permite dimensionar mejor el riesgo penal y preparar una estrategia de defensa adecuada.
Cómo se determina participación de implicados por facturas falsas
En los casos de facturas falsas, la sanción no se aplica igual para todos: autor, coautor, cómplice, encubridor o representante legal pueden enfrentar consecuencias distintas según su rol, conocimiento y nivel de participación. Analizar correctamente esos elementos es clave para preparar una defensa adecuada.
Qué factores agravan la pena por facturas falsas según la ley
Las consecuencias por facturas falsas pueden variar según factores como la existencia de dolo, el perjuicio fiscal, la reiteración de la conducta, la participación de varias personas y las maniobras utilizadas para ocultar las operaciones. Evaluar cada antecedente permite dimensionar el riesgo y preparar una estrategia de defensa adecuada.